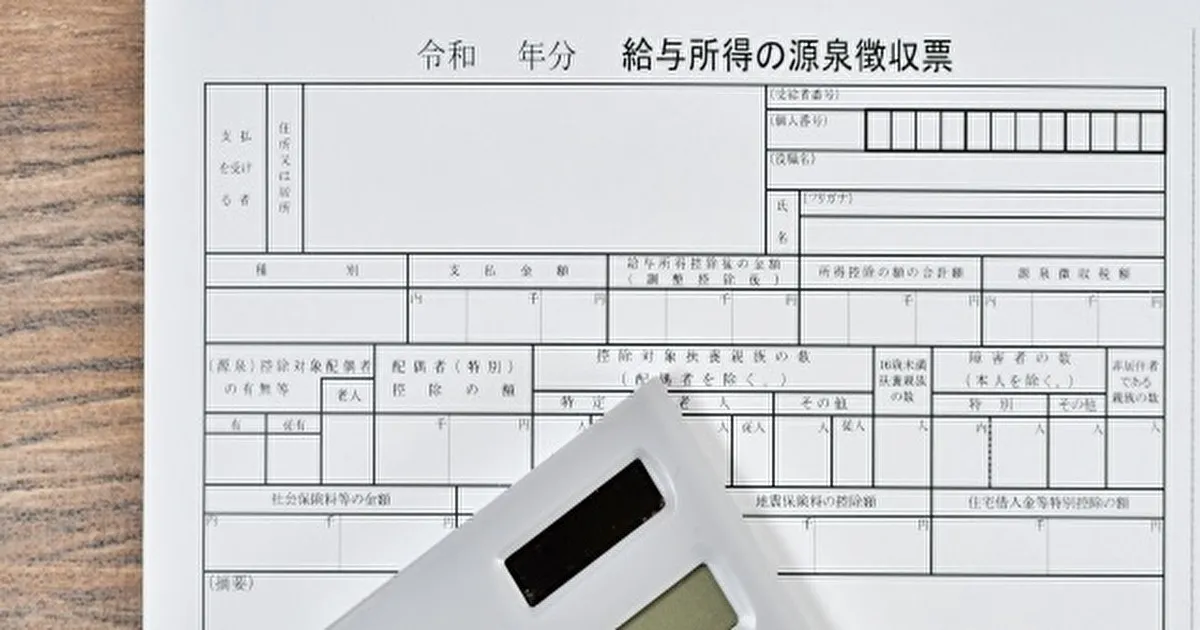
「 プロミス 」で借入を希望する方の中には、「源泉徴収票は必要」と言われたり「収入証明書類ご提出のお願い」が届いたりする方がいます。
では、どのような場合において源泉徴収票等の収入証明書類が必要なのでしょうか?
その理由は主に3つあるので、本記事で詳しく解説していきます。
また、「源泉徴収票を提出しないとどうなるのか?」や「提出方法は?」といった疑問についてもお答えしていくので、プロミスの利用を検討している方はぜひ一読ください。
※お申込み時間や審査によりご希望に添えない場合がございます。
※1申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
【 プロミスの貸付条件の詳細はこちらから 】
プロミスで源泉徴収票等の収入証明書の提出を求められるのは、以下の3つに該当している場合です。
まず、上の2つに関しては法律によって定められたルールであり、決してプロミスに限った話ではありません。
これについては金融庁のホームページで詳しく解説されています。
Q2-7. 貸金業者からお金を借りる場合、誰もが「年収を証明する書類」を提出しなければならないのですか?
A2-7. 規制上は、個人がお金を借りる場合(リボルビング契約の借入枠を設定する場合も含む)、
(1) ある貸金業者から50万円を超えて借りるとき
(2) 他の貸金業者から借りている分も合わせて100万円を超えて借りるとき
のどちらかに当てはまれば、「年収を証明する書類」の提出が必要となります。それ以外の借入れであれば、自己申告に基づき年収を確認することとなります。
そして、源泉徴収票等の収入証明書の提出から日数が経過すると、書類が古くなるため再度提出を求められます。
プロミスでは、発行から3年以上経過した場合は改めて「収入証明書類ご提出のお願い」が届くわけです。
提出しないと大変な事態に陥る可能性もあるので、速やかに送付するようにしてください。
プロミスから源泉徴収票等の収入証明書の提出を求められて無視していると、何度も「収入証明書類ご提出のお願い」が届きます。
中には、「面倒くさい」「しつこい」と思っている方もいるでしょう。
しかし、提出しないままでいると、次のような事態に発展する恐れがあります。
まず、新規契約の場合は源泉徴収票等の収入証明書が提出されるまで審査が止まり、いつまでも提出されない状態が続くと融資見送りの判断が下されます。
次に、契約継続を理由に提出を求められている場合、拒否し続けると強制解約となり一括返済を求められる恐れがあるでしょう。
最後に、自宅や職場に何度も電話がかかってくる可能性があり、家族や同僚にカードローンの利用がバレるリスクが高くなります。
このように、提出しない状態が続くと状況は悪くなる一方なので、源泉徴収票等の収入証明書を求められた際は早急に送付しましょう。
プロミスで収入証明書類を求められた際は、次の書類から1つを選び提出してください。
源泉徴収票はもちろん、給与証明書でも問題ありません。
そして、提出は専用のアプリから送付できます。
アプリをダウンロードしたら、起動してログインしましょう。
すると「各種お手続き」というメニュー内に、「収入証明書の提出」と書かれた項目があります。
そちらを選択して収入証明書を撮影し送信すれば完了です。
また、新規で申込み手続きしている方は、「書類提出のお願い」というメールからアプリを起動して提出してください。
以上が、プロミスで有効な収入証明書と提出方法でした。
前述の通り、プロミスでは50万円以上の借入または他社借入の合計100万円以上の場合、源泉徴収票等の収入証明書が必須です。
言い換えると、希望額が50万円以下なら収入証明書の提出は必要ありません。
ただし、 最初に30万円で契約して、その後30万円の増額を申請すると、限度額は合計60万円となり収入証明書の提出を求められます。
また、プロミスで30万円借りている状態で他社から70万円借りようとした場合、合計100万円を超えるため、後から申し込んだ金融機関で収入証明書を送付しなければなりません。
このように、増額申請や他社を使った追加での借入によって限度額が増えると、源泉徴収票等の収入証明書が必要になります。
プロミスへの収入証明書提出は、多様な方法で手軽に行えます。自身の状況に合わせて最適な方法を選びましょう。
最も便利なのは、 プロミス公式アプリ または Web会員サービス からのアップロードです。
スマホのカメラで書類を撮影し、画像を送信すれば完了。原則24時間いつでも提出可能です。
また、 マイナンバーカード があれば、全国の セブン銀行ATM からマイナポータル連携で所得情報を直接提出でき、紙の書類は不要です。
プロミスに提出する収入証明書は、審査において非常に重要な書類です。適切でない書類を提出すると「無効」と判断され、再提出を求められたり、審査が遅れたり、最悪の場合は審査落ちの原因にもなります。
源泉徴収票や確定申告書、住民税決定通知書などは「最新のもの」と定められています。
例えば、 前々年度の源泉徴収票 や、 発行から時間が経過しすぎた証明書 は無効となることがあります。給与明細書も直近2ヶ月分など、指定された期間以外のものは認められません。
アプリで撮影したりコピーしたりした際、 文字が潰れている、光が反射して読み取れない、全体が収まっていない など、内容が判読できない書類は無効とされます。
氏名、発行元名、発行日、収入金額など、 必須項目が記載されていない 、または 一部が隠れている 書類は無効です。特にマイナンバーはマスキングが必要です。
退職済みの勤務先から発行された源泉徴収票など、 現在の状況を反映していない 書類は認められません。
収入額を偽るなど、 内容に虚偽がある 場合は、審査に落ちるだけでなく、今後の利用に重大な影響が出る可能性があります。
最後は、50万円以下の借入なら収入証明書が不要のカードローンを4つご紹介します。
※審査の結果によっては、収入証明を提出していただく場合があります。
「 セブン銀行カードローン 」は、職場に電話をかけられたくない方におすすめのローン商品です。
というのも、セブン銀行カードローンは原則として電話なしで契約できます。
審査において、原則としてご登録の電話番号および勤務先へご連絡することはありません。当社が必要と判断した場合は、勤務先に在籍されていること、ご本人さまのお申込みであることを確認するため、お客さまの勤務先、携帯電話等にお電話いたします。
なお、審査結果につきましてはメールでお知らせいたします。
そのため、職場の同僚にカードローンの利用が疑われるリスクが非常に低く、周囲に内緒でお金を借りられます。
また、雇用形態に不安を抱えている方でも利用しやすい特徴を持っています。
銀行カードローンの多くが融資を見送る属性の方でも融資を受けられる見込みがあるので、雇用形態に不安を抱えている方こそ検討してみると良いでしょう。
※申し込みの曜日、時間帯によっては翌日以降の取扱となる場合があります。
【 セブン銀行カードローンの詳細はこちらから 】
「三井住友銀行カードローン」は、利息や手数料の負担を抑えた借入を希望する方におすすめのローン商品です。
まず、実質年利が1.5%〜14.5%と低いうえに、希望額が高ければ高いほど金利が下がる仕組みを採用しています。
これにより、大口の融資なら利息の負担を大幅に抑えられます。
次に、三井住友銀行カードローンは提携ATMを手数料無料で使えるという特徴があります。
中でも、コンビニATMなら原則として24時間利用可能なので、深夜や早朝にお金が必要になっても安心です。
利息や手数料といったコストが他社と比べて低いので、少しでも無駄な費用を省きたいという方は利用を検討してみると良いでしょう。
※申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
「 アイフル 」は、短期間で返済するという予定を立てている方におすすめの大手消費者金融です。
その理由は、初回利用者を対象とした30日間の無利息期間があるからです。
契約した翌日から30日間は利息0円でお金を借りられるため、短期間での借入なら一切の負担がありません。
特に、「給料日までの繋ぎ」「1、2万円だけ借りたい」「ボーナスが入る予定」といった返済できるという明確な根拠がある方なら上手に活用できるでしょう。
ちなみに、アイフルの審査時間は最短9分(※)とスピーディーです。
午前中に申し込めば同日の午後には現金を手にできる見込みがあるので、急ぎの方もアイフルに頼ってみてください。
※1:ご利用限度額50万円超、または他社を含めた借り入れ金額が100万円超の場合は源泉徴収票など収入を証明するものが必要です。
【 アイフルの貸付条件の詳細はこちらから 】
「 SMBCモビット 」は、全ての手続きをパソコン・スマホで完結させたい方におすすめの大手消費者金融です。
WEB完結申込と呼ばれる手続きが用意されており、書類提出がネット上でできたり、契約もオンライン上でできたりと利便性に優れています。
また、最大の特徴はWEB完結申込の利用によって原則として電話なしで契約できる点です。
自宅はもちろん職場にも電話がかかってくる心配がないので、周囲に内緒でお金を借りるには最適なサービスとなっています。
ちなみに、利息の返済200円ごとに1Vポイントが貯まります。
貯めたポイントは1ポイント1円として返済に充てられるので、日頃からVポイントを貯めている方もSMBCモビットの詳細をチェックしてみてください。
【 SMBCモビットの詳細はこちらから 】
A1. プロミスに収入証明書類や本人確認を提出する際、「マイナンバーマスキング」とは、書類に記載されているあなたのマイナンバー(個人番号)や扶養家族のマイナンバー部分を 黒塗りなどにして隠すこと を指します。
これは、個人情報保護の観点から、プロミスがマイナンバーの提出を求めていないためです。提出前に必ずマイナンバー部分を隠すことで、安心して書類を提出できます。
A2. はい、プロミスから収入証明書の提出を求められたにもかかわらず、提出しないと 利用停止になる可能性があります 。
貸金業法により、一定額以上の借り入れ(原則50万円超、または他社合計100万円超)がある場合や、前回の提出から一定期間が経過した場合などに提出が義務付けられています。
提出に応じないと、新たな借り入れができなくなったり、最悪の場合は契約解除や一括返済を求められたりするリスクがあります。
A3. はい、プロミスの安全性は基本的に大丈夫です。プロミスは消費者金融業界の最大手であるSMBCコンシューマーファイナンスが運営しており、 貸金業法に基づく正規の金融機関 です。金融庁の監督下で事業を行っており、金利や取り立て方法も法律で厳しく定められています。個人情報保護にも配慮しており、安心して利用できるサービスと言えます。
A4. プロミスに収入証明書を提出してから確認が完了するまでの時間は、通常 数時間から翌営業日程度 です。
Webやアプリから提出した場合、システムでの自動確認が進むため比較的スピーディーです。
ただし、書類の内容に不備があったり、審査状況が混み合っていたりする場合は、さらに時間がかかることもあります。提出後は、プロミスの会員サービスなどで状況を確認できます。
A5. いいえ、プロミスで50万円を超える金額を収入証明書なしで借りることはできません。
貸金業法で、 自社での借入額が50万円を超える場合や、他社を含めた借入総額が100万円を超える場合 には、収入証明書の提出が義務付けられています。
これは、利用者の返済能力を正確に把握し、過度な借り入れを防ぐためのルールです。
A6. プロミスは、具体的な「審査に通る年収」の基準を公表していません。
重要なのは、年収の額よりも「 安定した収入があること 」です。
正社員でなくても、パートやアルバイト、派遣社員でも、毎月継続的に安定した収入があれば審査対象となります。
また、他社借入状況や信用情報も審査に大きく影響するため、年収が高くてもこれらの情報に問題があれば審査に通らないこともあります。
「 プロミス 」では、以下3つの内いずれかに該当している場合に限り、源泉徴収票等の収入証明書の提出を求められます。
そして、「収入証明書類ご提出のお願い」を無視し続けると、新規契約ができなかったり、契約が解除となり一括返済を求められたりする恐れがあります。
提出を求められたら避けられないので、速やかに送付するようにしてください。
また、どうしても収入証明書を出したくない場合は、希望額を50万円にしましょう。
50万円以下なら、プロミスはもちろん他社のカードローンでも、収入証明書なしでお金を借りられます。
※お申込み時間や審査によりご希望に添えない場合があります。